Cave, la Cassazione: categoria D/1 e rendita obbligatoria
Anche senza fabbricati, le aree estrattive sono immobili industriali: cosa cambia per il Catasto e le imposte
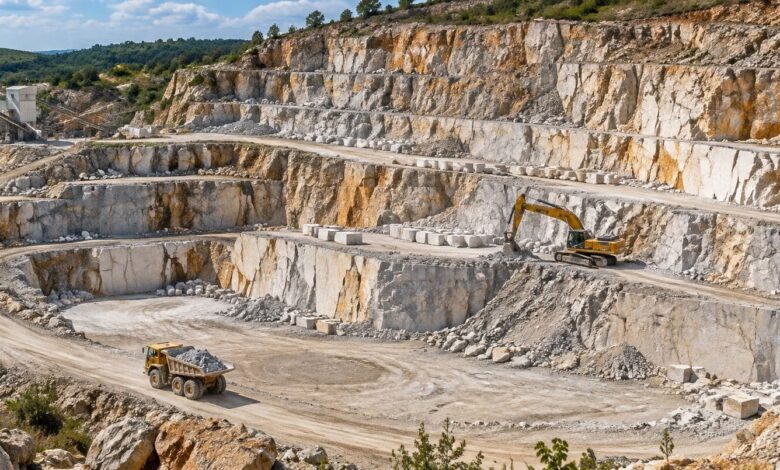
Un terreno utilizzato per l'estrazione di materiali può essere considerato un immobile industriale anche quando non presenta le caratteristiche di un tradizionale fabbricato. La conseguenza è rilevante: le cave devono essere iscritte nel Catasto dei fabbricati, con attribuzione della categoria D/1 e di una specifica rendita catastale. A ribadire questo principio è la Corte di cassazione, con l'ordinanza n. 27277 del 19 ottobre 2026, che ha accolto il ricorso dell'Agenzia delle entrate contro una decisione favorevole a una società operante nel settore estrattivo.
La pronuncia chiarisce un aspetto importante per proprietari e imprese: l'assenza di una destinazione agricola e la capacità produttiva dell'area possono giustificare l'accatastamento come opificio industriale, con conseguenze anche sul piano della fiscalità immobiliare.


